Ֆասթ Բանկի բիզնեսի վարկավորման նոր մոտեցումները․ Արտավազդ Թառոյան
Փոքր և միջին ձեռնարկությունների համար ֆինանսավորման հասանելիությունն ու բանկային ծառայությունների հարմարավետությունը շարունակում է մնալ առանցքային հիմնախնդիր։ ՓՄՁ հաճախորդների իրական կարիքներին համապատասխանող երկարաժամկետ լուծումների և բիզնես ոլորտի ներկա վիճակի մասին այսօր կխոսենք Ֆասթ Բանկի ՓՄՁ բիզնեսի կառավարման տնօրեն, տնօրինության անդամ Արտավազդ Թառոյանի հետ։
-Պարո՛ն Թառոյան, ինչպե՞ս կգնահատեք ՓՄՁ սեկտորի ներկայիս վիճակը Հայաստանում, և ո՞ր ոլորտներն են այսօր առավել ակտիվ ՓՄՁ ֆինանսավորման տեսանկյունից։
-Հայաստանում ՓՄՁ սեկտորի վիճակը կգնահատեմ բավականին դրական։ Այն շարունակում է մնալ մեր տնտեսության հիմնական շարժիչներից մեկը։ Բիզնեսների կողմից ֆինանսավորման պահանջարկը շարունակում է մնալ բավականին բարձր։ Նշեմ նաև, որ ՀՀ ԿԲ վիճակագրության համաձայն՝ ՓՄՁ վարկավորումը վերջին տարիներին շարունակել է ունենալ աճի միտում։ Ֆինանսավորման տեսանկյունից առավել ակտիվ են մնում գյուղատնտեսության, առևտրի, արդյունաբերության, ծառայությունների և շինարարության ոլորտները, սակայն գյուղատնտեսության մասով հարկ եմ համարում նշել, որ բոլորիս հայտնի հանգամանքներով պայմանավորված գյուղատնտեսության աճի տեմպերը բավականին նվազել են, ինչպես նաև այդ ոլորտում ֆինանսավորումն է բանկերի կողմից մի փոքր դանդաղել։ Միաժամանակ մենք մեծ ներուժ ենք տեսնում տեխնոլոգիական վերազինման, լիզինգի, արտահանման, կանաչ ներդրումների ֆինանսավորման ուղղություններում, քանի որ դրանք ոչ միայն ապահովում են բիզնեսների ընթացիկ ֆինանսավորումը, այլ նաև դրանք բարձրացնում են բիզնեսների արտադրողականությունը և մրցակցությունը շուկայում։
- Պարո՛ն Թառոյան, Ձեր գնահատմամբ՝ փոքր և միջին բիզնեսն այսօր բանկային համակարգից ի՞նչ առաջնային ակնկալիքներ և պահանջներ ունի։
-Կարծում եմ, որ ՓՄՁ սեկտորի համար այսօր բանկից միակ պահանջը պարզապես վարկ ստանալը չէ։ ՓՄՁ բիզնեսը բանկից այսօր ակնկալում է հասանելի, արագ և իրենց պահանջներին համապատասխան ֆինանսական լուծումներ։ Առաջինի մասով կարող եմ նշել, որ միջազգային հետազոտությունները ևս ցույց են տալիս, որ այսօր խնդիր է մնում բարձր տոկոսադրույքի և գրավի հարցը։ Նշեմ, որ մեր բանկը վերջին մեկ տարվա ընթացքում իր ՓՄՁ վարկավորման 60-70%-ն իրականացրել է պարզեցված վերլուծությամբ կամ սքորինգային վարկերի միջոցով։ Այս համատեքստում կցանկանայի նշել նաև, որ Բանկն առաջարկում է գյուղատնտեսական և բիզնես վարկերի վերաֆինանսավորում ավելի շահավետ պայմաններով։
Երկրորդ կարևոր պահանջը պարզությունն ու արագությունն է։ Նշված պորտֆելի կառուցվածքն ինքնին ցույց է տալիս, որ բանկը մեծ ուշադրություն է դարձնում թվային և արագ լուծումներով վարկատեսակների ներդրմանը։ ՓՄՁ-ն այսօր բանկերից ևս ակնկալում է, որ վարկավորման գործընթացները լինեն հնարավորինս պարզ, արագ և արագ որոշումների կայացմամբ։
Եվ երրորդ՝ բիզնեսն ակնկալում է ոչ միայն ֆինանսավորող, այլ՝ գործընկեր բանկ, որը հասկանում է ոլորտի առանձնահատկությունները և առաջարկում առանձնահատուկ լուծումներ։ Վարկավորում, լիզինգ, ՊՈՍ ծառայություններ, արտարժույթի առուվաճառքի գործարքներ, երաշխիքներ և մի շարք այլ ֆինանսական գործիքներ․ իմ կարծիքով հենց այս ուղղությամբ են ձևավորվելու Բանկ-ՓՄՁ ապագա հարաբերությունները՝ պարզապես ֆինանսավորող բանկից դեպի գործընկեր բանկ։
-Պարո՛ն Թառոյան, Դուք նշեցիք, որ ՓՄՁ վարկավորման տրամադրումների շուրջ 60-70%-ը կազմում են պարզեցված վերլուծությամբ կամ սքորինգային վարկերը։ Իսկ կարո՞ղ եք մի փոքր մանրամասնել, թե ի՞նչ հնարավորություններ է Ֆասթ Բանկն առաջարկում այն բիզնեսներին, որոնք արագ և առանց գրավի ֆինանսավորման կարիք ունեն։
-Ֆասթ Բանկը բիզնեսներին առաջարկում է մինչև 50 մլն դրամ մեծությամբ անգրավ մի քանի վարկատեսակներ, կցանկանայի նշել X6 վարկատեսակի մասին, որը ՊՈՍ տերմինալների ամսական շրջանառության մինչև վեցապատիկի չափով վարկավորման հնարավորություն է ընձեռում բիզնեսներին։ Նաև ունենք Fast Tax վարկատեսակը, որը կապված է անմիջական բիզնեսի հարկային շրջանառության հետ։ Տարեկան շրջանառության մինչև 10%-ի չափով առավելագույնը 50 մլն դրամ կարողանում ենք վարկավորել բիզնեսներին, ևս անգրավ։ Ունենք նաև երկու այլ ալտերնատիվ վարկատեսակներ մինչև 10 մլն դրամ սահմանաչափով, դա Fast Up և Temp վարկատեսակներն են, որոնք ևս տրամադրվում են անգրավ։ Fast Up վարկատեսակը հասանելի է նաև մեր մոբայլ հավելվածում, ինչն ինքնին օգնում է մեր ծառայությունները դարձնել ավելի հասանելի և արագ։
- Պարո՛ն Թառոյան, ի՞նչ ռազմավարությամբ է Ֆասթ Բանկն առաջնորդվում ՓՄՁ-ների համար ոչ միայն որպես ֆինանսավորող, այլև երկարաժամկետ գործընկեր դառնալու նպատակով։
-Մեր ռազմավարության հիմքում ոչ միայն պարզապես բիզնեսներին ֆինանսավորելն է, այլ դրանց զարգացման տարբեր փուլերում երկարաժամկետ ֆինանսական գործընկեր լինելը։ Առաջին հերթին մենք աշխատում ենք ֆինանսավորման գործընթացները դարձնել հնարավորինս արագ, պարզ և հասանելի։ Դրա համար զարգացնում ենք թվային և ավտոմատացված լուծումները, այդ թվում առցանց վարկավորման հնարավորությունները։ Մենք ուզում ենք ավելի մեծ խորությամբ հասկանալ ՓՄՁ բիզնեսը, նրա նպատակները, զարգացման փուլը և ապագա կարիքները։ Հենց այս մոտեցումը համահունչ է Ֆասթ Բանկի որպես թվային բանկ զարգացման ռազմավարությանը։
-Եվ վերջում կցանկանայինք լսել Ձեր կարծիքը, Պարո՛ն Թառոյան, թե ինչպե՞ս եք պատկերացնում Հայաստանում ՓՄՁ սեկտորի զարգացումն առաջիկա տարիներին։
-Կարծում եմ ՓՄՁ սեկտորն առաջիկայում շարունակելու է արագ տեմպերով զարգանալ և մեծ դեր է կատարելու տնտեսության զարգացման մեջ։ Միևնույն ժամանակ կարծում եմ, որ կփոխվի նաև բանկերի և ՓՄՁ բիզնեսների միջև հարաբերությունների տրամաբանությունը։ Բիզնեսն ավելի շատ է ակնկալելու արագ, թվային և իր կարիքներին համապատասխան ֆինանսական լուծումներ։ Եթե այսօր ՓՄՁ վարկավորման հիմնական մասը պայմանավորված է բիզնեսների կարճաժամկետ կարիքների հետ, ապա կարծում եմ, որ առաջիկայում ավելի մեծ պահանջարկ կունենա ներդրումային ֆինանսավորումը՝ սարքավորումների ձեռքբերման, արտադրական կարողությունների ավելացման և տեխնոլոգիական վերազինման համար։ Ի վերջո, ՓՄՁ սեկտորի ապագան ես տեսնում եմ ավելի թվայնացված, ավելի մրցունակ և ավելի մեծ մասշտաբով գործող բիզնեսների մեջ, իսկ բանկերի խնդիրն է այդ աճին զուգընթաց ապահովել ավելի ճկուն, արագ և մրցունակ աջակցություն։
Ֆասթ Բանկը շարունակաբար ընդլայնում է իր ծառայությունների շրջանակը՝ առաջարկելով 24/7 արագ, հարմարավետ և անվտանգ ֆինանսական լուծումներ Երևանում և Հայաստանի բոլոր մարզերում:
Ֆասթ Բանկը վերահսկվում է ՀՀ Կենտրոնական բանկի կողմից։
 Afeyan Initiatives for Armenia Awards Grant to the Armenia Education Initiative to Expand the Teach ...
 “From Classroom to Orbit”: With Ucom’s Support, “Space 1.0” Is Being Introduced in 15 Schools Across...
 Business and mining leader Mark Cutifani to deliver keynote speech at the 3rd Mining Armenia Forum
 35 Years of Trust: IDBank Celebrates with Its Customers
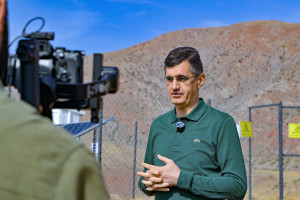 New AI-Powered Wildlife Monitoring Camera Installed in Paruyr Sevak with the Support of Ucom
 IDBank to Showcase Environmental and Innovative Initiatives at COP17
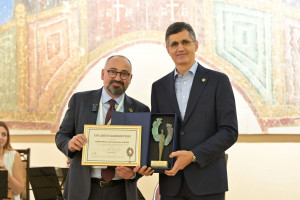 Ucom Supported Yerevan Conservation Symposium 2026 as Strategic Partner
 Unibank Receives B++ Sustainability Alignment Rating from Agents for Impact GmbH
 Idram and IDBank Participated in the Opening of My Forest Armenia’s Pavilion at COP17